

Il mercato del vino italiano mostra segnali di stabilizzazione negli imbottigliamenti, ma deve ancora confrontarsi con un livello crescente delle giacenze e con un’evoluzione dei consumi che non interessa tutte le denominazioni allo stesso modo. È quanto emerge dai dati diffusi da Valoritalia, che fotografano un andamento differenziato per tipologia di prodotto e area geografica.
Per approfondire le prospettive del comparto, sei Consorzi di tutela – Prosecco DOC, DOC Delle Venezie, Etna DOC, Brunello di Montalcino, Valpolicella e Collio – hanno analizzato le principali dinamiche del mercato, soffermandosi sulla gestione della produzione, sul posizionamento commerciale e sulle strategie necessarie a sostenere il valore delle denominazioni.
Imbottigliamenti, il terzo trimestre rallenta la flessione
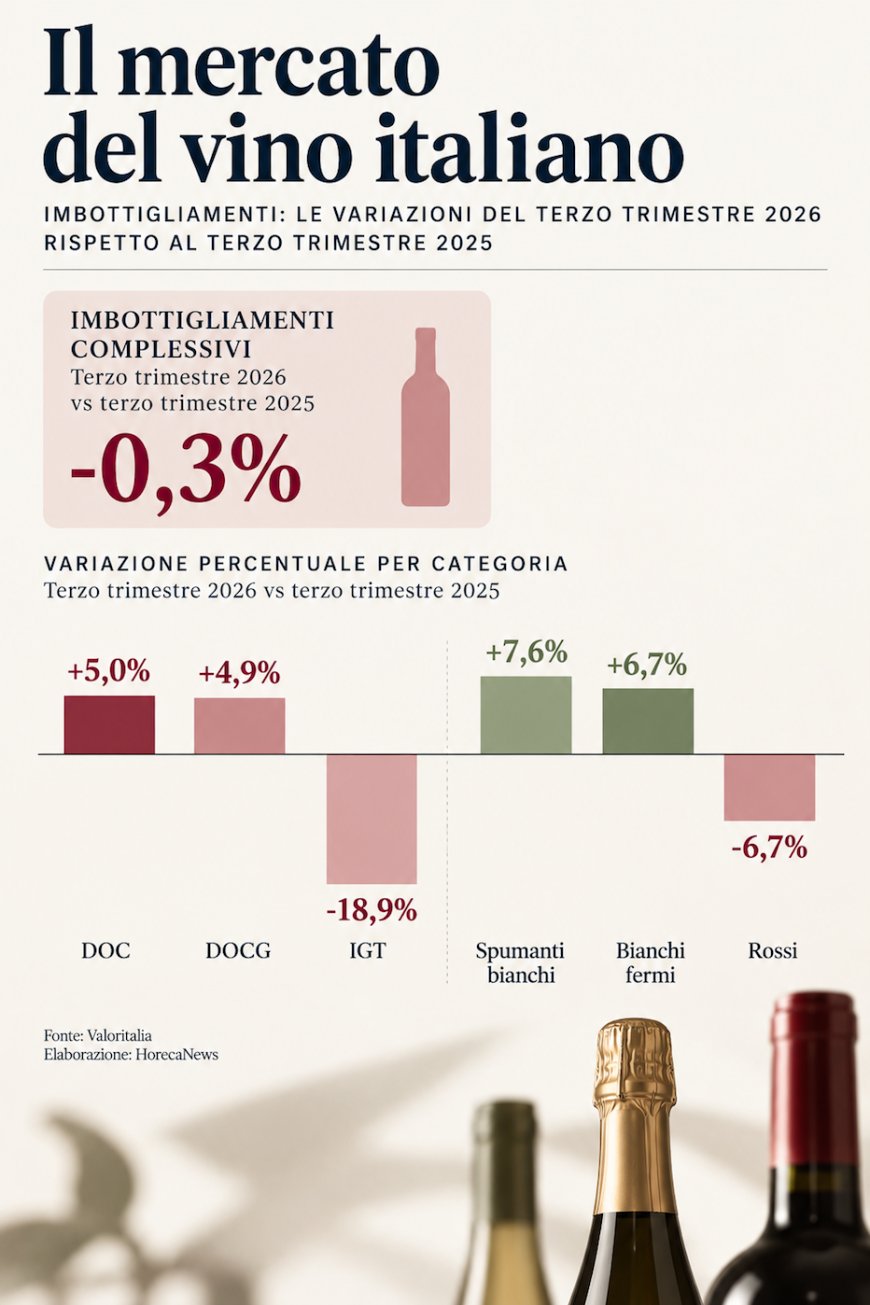
Secondo le rilevazioni di Valoritalia, nel terzo trimestre del 2026 gli imbottigliamenti registrerebbero una diminuzione dello 0,3% rispetto allo stesso periodo dell’anno precedente. Un dato che indica un rallentamento della contrazione osservata nella prima parte dell’anno.
Il bilancio complessivo dei primi nove mesi rimarrebbe tuttavia negativo, con 9,86 milioni di ettolitri imbottigliati, in calo del 3% su base annua.
Le differenze emergono soprattutto dall’analisi delle denominazioni. Nel terzo trimestre le DOC segnerebbero un incremento del 5% e le DOCG del 4,9%, mentre le IGT registrerebbero una flessione del 18,9%.
Anche le tipologie di vino seguirebbero direzioni differenti: i bianchi fermi crescerebbero del 6,7% e gli spumanti del 7,6%, a fronte di una contrazione del 6,7% per i rossi.
A complicare il quadro è l’andamento delle scorte. Al 31 luglio 2026 le giacenze rilevate da Valoritalia ammonterebbero a 15,96 milioni di ettolitri, con un incremento del 16,8% rispetto alla stessa data del 2025.
Il rallentamento della flessione degli imbottigliamenti non rappresenta quindi, da solo, una ripresa del mercato. I dati richiedono di essere interpretati considerando anche l’evoluzione delle vendite, delle disponibilità di prodotto e dei prezzi.

Prosecco DOC, Guidolin: governare l’offerta e distinguere i mercati
Giancarlo Guidolin, presidente del Consorzio di Tutela della DOC Prosecco, invita innanzitutto a considerare il peso delle denominazioni di maggiori dimensioni nelle rilevazioni complessive.
«È evidente che in una realtà come quella italiana, fatta di piccole e medie denominazioni, queste ricerche sono fortemente influenzate dai dati generati da denominazioni come Prosecco DOC».

Secondo Guidolin, la dimensione produttiva non elimina le difficoltà derivanti dal cambiamento dei consumi. Nei mercati maturi si osservano una minore propensione al consumo di vino tra le giovani generazioni e una maggiore attenzione alla moderazione anche nelle fasce d’età più adulte.
L’inflazione rappresenta un ulteriore fattore di cambiamento, perché incide sulle decisioni d’acquisto e sulla competitività dei prodotti. Il presidente cita il mercato francese, dove il Prosecco DOC starebbe guadagnando terreno rispetto alle denominazioni spumantistiche locali grazie a un diverso posizionamento di prezzo.
Nei mercati emergenti, invece, il vino mantiene un carattere maggiormente aspirazionale, con una domanda concentrata soprattutto tra consumatori con capacità di spesa medio-alta. Guidolin individua importanti possibilità di sviluppo, pur ritenendo improbabile che tali mercati raggiungano i livelli di consumo pro capite storicamente registrati in Europa.
La diversità dei mercati richiede quindi strategie commerciali specifiche, accompagnate da una gestione attenta dei volumi.
«La sfida vera è riuscire a governare l’equilibrio tra domanda e offerta», afferma Guidolin, sottolineando la necessità di adottare decisioni consortili orientate al valore complessivo della denominazione, anziché alle sole esigenze delle singole aziende.
Il presidente propone di considerare la denominazione come una «holding sui generis», nella quale convivono marchi, posizionamenti e canali distributivi differenti, ma all’interno di una strategia comune.
In quest’ottica il Prosecco DOC ha già adottato strumenti di contenimento dell’offerta, tra cui il blocco degli impianti e, quando necessario, il ricorso allo stoccaggio.
Guidolin richiama infine il ruolo della distribuzione nella formazione dei prezzi, un elemento che considera centrale per comprendere gli equilibri economici della filiera.
DOC Delle Venezie, la dimensione produttiva deve tradursi in valore
Anche Luca Rigotti, presidente del Consorzio DOC Delle Venezie, attribuisce un ruolo determinante alla capacità di governare la produzione.
La massa critica di una grande denominazione permette di assicurare continuità nelle forniture e sostenere attività promozionali su scala internazionale. Questi vantaggi, tuttavia, richiedono una gestione coordinata per tradursi in risultati economici.
Rigotti sottolinea inoltre l’importanza della certificazione e della tracciabilità. Nel caso del Pinot Grigio delle Venezie, il contrassegno di Stato viene utilizzato su 230 milioni di bottiglie, contribuendo a garantire l’identificazione della produzione.
La maggiore attenzione del mercato verso i vini bianchi, spesso associati a freschezza e versatilità, non deve però portare a un’espansione dell’offerta scollegata dalla domanda effettiva.
«Governare rese, disponibilità e potenziale viticolo significa prevenire eccedenze e ridurre la pressione sui prezzi», osserva Rigotti, richiamando le misure di regolazione già introdotte dalla denominazione.
L’obiettivo è preservare la competitività senza compromettere il valore commerciale del prodotto. Come sintetizza il presidente, «La sfida è trasformare la dimensione in valore, tutelando produttori, imprese e reputazione della denominazione nel lungo periodo».
Etna DOC, Lunetta invita a distinguere i dati aggregati dalle singole realtà
Una lettura più articolata dei numeri arriva da Maurizio Lunetta, direttore del Consorzio Etna DOC, che richiama l’attenzione sui limiti di rappresentatività delle rilevazioni Valoritalia.

Secondo Lunetta, i dati non comprendono tutte le denominazioni italiane e risultano meno rappresentativi per il Mezzogiorno. Il +26,7% degli imbottigliamenti attribuito al Sud deve quindi essere considerato un’indicazione parziale, così come le giacenze riguardano esclusivamente le denominazioni certificate dall’organismo e non l’intera produzione nazionale.
Il direttore evidenzia anche la necessità di distinguere gli imbottigliamenti dalle vendite effettive: l’evoluzione dei due indicatori può non coincidere, così come le difficoltà del mercato non coinvolgono in misura uniforme tutti i territori e le imprese.
Per l’Etna DOC, la programmazione della crescita è una priorità precedente all’attuale rallentamento dei consumi.
Dopo il raddoppio delle superfici vitate e della produzione, il Consorzio ha introdotto limiti all’espansione nel 2021, successivamente rinnovati nel 2024.
«Il vero rischio per l’Etna Doc non è necessariamente il calo mondiale dei consumi, ma che si interpreti la crescita registrata come una crescita permanente», osserva Lunetta.
Nei primi nove mesi del 2026 gli imbottigliamenti della denominazione sono cresciuti del 13%, con risultati positivi sia per i vini bianchi sia per i rossi. Allo stesso tempo, il rapporto tra giacenze e produzione è tornato sui livelli precedenti allo squilibrio registrato nel 2023.
La strategia del Consorzio punta a conciliare una crescita controllata con il rafforzamento del valore della denominazione, attraverso la valorizzazione dei suoli vulcanici, delle altitudini, dei vigneti storici e delle contrade. A questi elementi si affiancano l’attenzione alla sostenibilità e alla biodiversità.
Brunello di Montalcino, la tenuta delle DOCG e il cambiamento dei consumi
Il rallentamento della domanda assume un significato particolare per le denominazioni storicamente associate ai grandi vini rossi.
Giacomo Bartolommei, presidente del Consorzio del Vino Brunello di Montalcino, evidenzia come le IGT stiano attraversando da oltre un anno una fase di contrazione, mentre le DOC e soprattutto le DOCG mostrino una maggiore capacità di tenuta nei segmenti di fascia alta.
Nel caso del Brunello, la regolazione della produzione e delle rese, insieme al lavoro svolto sul posizionamento commerciale, avrebbe contribuito a rafforzare la denominazione. I dati aggiornati a settembre indicano un andamento ancora positivo, anche se con ritmi di crescita inferiori rispetto ai mesi precedenti.
Bartolommei riconosce comunque che Montalcino non è estranea ai cambiamenti dei consumi internazionali.
«Il rallentamento dei consumi di vino è un fenomeno globale, dal quale non siamo esenti», afferma il presidente, richiamando il passaggio da circa 250 milioni di ettolitri consumati nel mondo nel 2019 a circa 200 milioni nel 2025.
A questo fenomeno si accompagna, secondo Bartolommei, una crescente preferenza per i vini bianchi rispetto ai rossi.
Per il Brunello, il posizionamento costruito attraverso la valorizzazione della qualità rappresenta uno strumento per affrontare una fase di mercato complessa. Il Consorzio continua inoltre a investire nelle attività promozionali, con l’obiettivo di sostenere la riconoscibilità della denominazione sia nei mercati consolidati sia in quelli emergenti.
Valpolicella, Marchesini: valorizzare le diverse tipologie senza inseguire le mode
La trasformazione delle preferenze dei consumatori interessa anche la Valpolicella, dove convivono vini rossi con caratteristiche e occasioni di consumo differenti.
Christian Marchesini, presidente del Consorzio Tutela Vini Valpolicella, riconosce le maggiori difficoltà incontrate dai rossi rispetto ai bianchi e agli spumanti, ma sottolinea che il fenomeno richiede valutazioni differenziate.

«Si tratta di un cambiamento strutturale che non possiamo ignorare, ma che va interpretato senza generalizzazioni».
Il Valpolicella DOC, caratterizzato da freschezza e versatilità, si rivolge a occasioni di consumo differenti rispetto al Ripasso e all’Amarone, vini con una struttura più importante.
Questa diversificazione permette di affrontare il cambiamento della domanda senza modificare l’identità delle singole tipologie.
«Non dobbiamo inseguire le mode, ma saper dialogare con un consumatore che cambia, mantenendo salda l’identità della nostra denominazione», afferma Marchesini.
Accanto alla valorizzazione delle caratteristiche dei vini, il presidente indica la necessità di programmare la produzione e difendere il posizionamento commerciale.
«La competitività non può essere ricercata esclusivamente attraverso il prezzo, perché questo rischierebbe di compromettere il valore costruito nel tempo dalle nostre denominazioni».
Per il Consorzio, qualità, promozione e collaborazione tra le aziende restano dunque elementi fondamentali per consolidare le vendite sui mercati tradizionali e intercettare nuovi consumatori.
Collio, imbottigliamenti in crescita e attenzione al valore delle vendite
Un andamento positivo emerge anche nel Collio, dove gli imbottigliamenti risultano in aumento di oltre l’11% rispetto all’anno precedente.
Luca Raccaro, presidente del Consorzio di Tutela, collega la maggiore attenzione del pubblico verso vini freschi e leggeri anche all’andamento climatico.
«Estati torride come quella appena passata favoriscono certamente vini più leggeri con una capacità dissetante maggiore», osserva, indicando nella riconoscibilità qualitativa della denominazione un ulteriore fattore di sostegno alla sua presenza sul mercato.

L’obiettivo per il territorio non è però soltanto aumentare i volumi, ma preservare il valore delle vendite.
«La principale sfida che il nostro territorio dovrà affrontare nel prossimo futuro sarà il mantenimento o incremento delle vendite senza perdita di valore».
Per approfondire la percezione commerciale della denominazione, il Consorzio ha avviato un’indagine sul posizionamento del marchio, coinvolgendo sia i consumatori privati sia gli operatori del comparto Horeca.
I risultati serviranno a orientare le strategie commerciali, insieme alle attività di ricerca e innovazione tecnologica considerate necessarie per mantenere la competitività del territorio.
Dalle giacenze ai prezzi, le sfide comuni delle denominazioni
Le valutazioni dei sei Consorzi mettono in evidenza come la situazione del vino italiano non possa essere ricondotta a un unico andamento.
Le dimensioni produttive, le tipologie di vino, i mercati di riferimento e il posizionamento commerciale determinano condizioni differenti, che richiedono risposte specifiche.
Un elemento ricorrente è però la necessità di mantenere un equilibrio tra produzione e domanda, evitando che la crescita delle disponibilità si traduca in una perdita di valore.
Il rallentamento del calo degli imbottigliamenti rappresenta un segnale da monitorare, ma saranno soprattutto l’andamento delle vendite, delle giacenze e dei prezzi a indicare se il mercato stia raggiungendo una stabilizzazione più duratura.
Leggi l’articolo anche su Horecanews.it


