

Per le enoteche e i rivenditori indipendenti di vino analizzati nel Regno Unito, la difficoltà principale non sembra essere la riduzione della spesa di chi continua ad acquistare, ma la contrazione della clientela. Mentre il numero degli acquirenti diminuisce, infatti, il valore medio degli acquisti cresce. È una delle indicazioni che emergono dall’Independent Off-Trade Wine Report 2026, che offre una lettura delle trasformazioni in corso nella distribuzione specializzata.
L’indagine è stata realizzata da Liberty Wines, importatore e distributore britannico attivo nel canale horeca e nel retail specializzato, insieme a Reward, società che studia i comportamenti di acquisto attraverso l’analisi dei dati delle transazioni. Il lavoro ha preso in esame oltre 120 rivenditori indipendenti di vino nel Regno Unito, osservandone l’andamento tra marzo 2024 e marzo 2026.
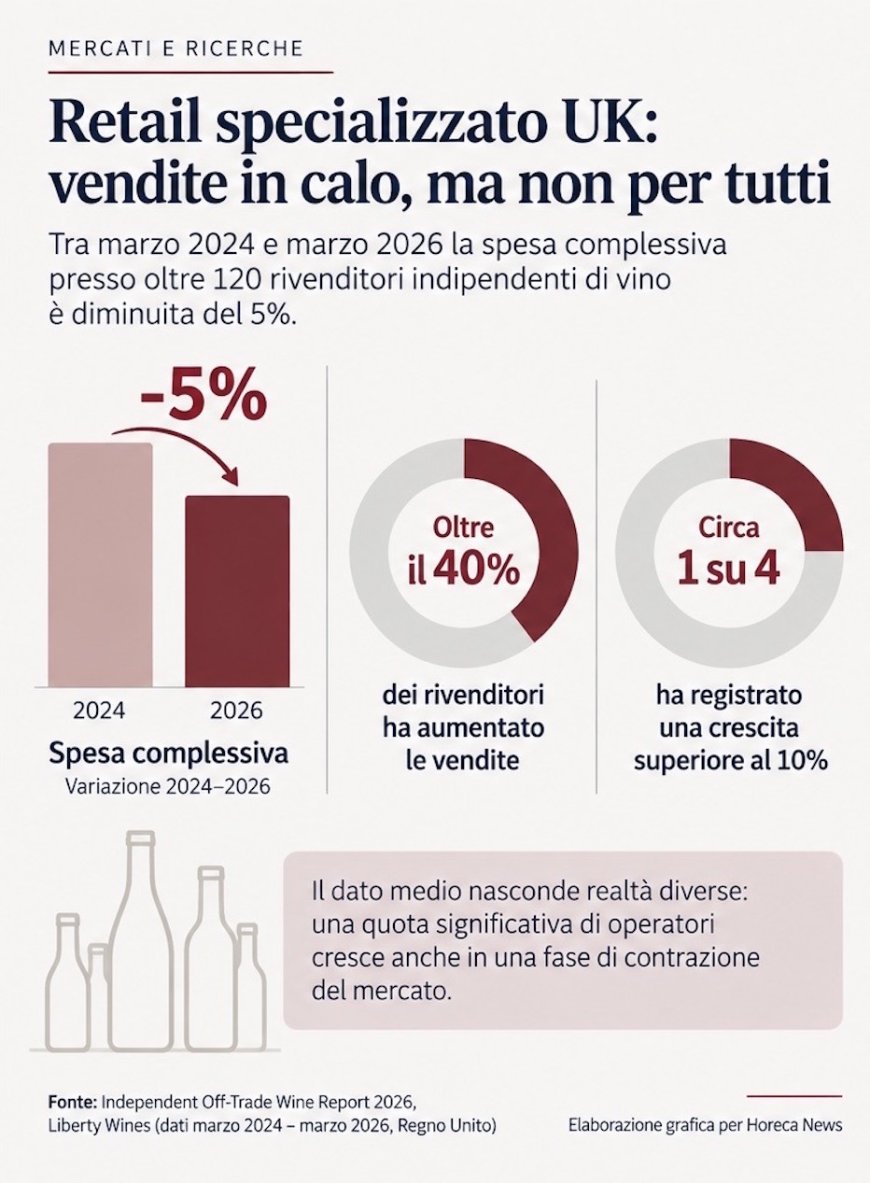
Nel periodo considerato, la spesa complessiva presso gli operatori analizzati sarebbe diminuita del 5%. La media nasconde tuttavia risultati differenti: oltre il 40% dei rivenditori avrebbe registrato un incremento delle vendite, mentre circa uno su quattro avrebbe ottenuto una crescita superiore al 10%.
Le difficoltà che interessano il mercato del vino, segnato dalla contrazione dei consumi e dei volumi, non sembrano quindi tradursi in conseguenze uniformi per la distribuzione. Enoteche, negozi specializzati, catene e operatori online devono confrontarsi con cambiamenti che riguardano le quantità acquistate, il profilo dei consumatori, la spesa e la scelta dei canali di vendita.

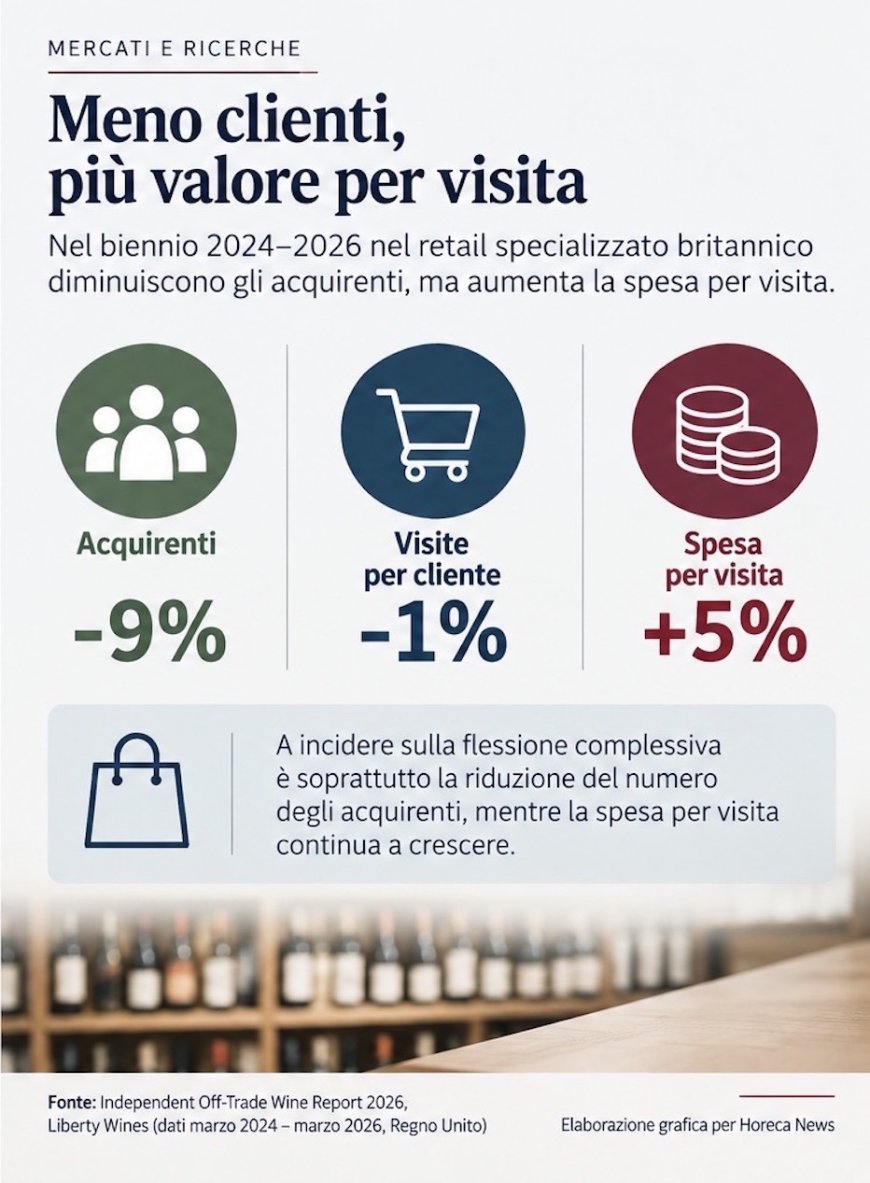
Meno acquirenti, ma una spesa più alta per visita
Il report individua nella variazione del numero dei clienti uno degli elementi che distinguono i risultati dei singoli operatori.
Tra marzo 2024 e marzo 2026, secondo l’indagine, il numero degli acquirenti sarebbe sceso del 9%, a fronte di una riduzione di appena l’1% delle visite per cliente. Nello stesso periodo, la spesa media per visita sarebbe invece aumentata del 5%.
Il quadro suggerisce che la flessione complessiva dipenderebbe principalmente dalla diminuzione delle persone che acquistano, più che da un ridimensionamento della spesa di chi continua a frequentare i punti vendita.
Il confronto tra i singoli rivenditori rafforzerebbe questa interpretazione. Le contrazioni più consistenti delle vendite si concentrerebbero infatti tra le attività che perdono più clienti, mentre i risultati migliori riguarderebbero quelle capaci di allargare la propria base di acquirenti.
La difficoltà non sarebbe circoscritta al retail indipendente. Nello stesso biennio, la spesa sarebbe diminuita del 4% presso gli operatori esclusivamente online e del 3% nelle grandi catene specializzate britanniche.
Nonostante il calo recente, il confronto con il 2019 restituisce un quadro differente: presso il campione analizzato da Liberty Wines, la spesa rimarrebbe superiore di circa il 20% rispetto a quell’anno.
La capacità di attrarre nuovi consumatori e mantenere quelli esistenti emerge dunque come una delle variabili centrali per il futuro del canale specializzato.
Clienti più giovani e nuove possibilità di acquisto
Il rapporto consente anche di osservare come stia cambiando la composizione della clientela delle enoteche britanniche.
Rispetto al 2019, l’età media degli acquirenti sarebbe diminuita di circa due anni. Un risultato che mette in discussione l’idea di un progressivo e inevitabile invecchiamento del pubblico dei negozi specializzati.
Secondo Liberty Wines, i consumatori più giovani mostrerebbero inoltre una maggiore disponibilità a esplorare l’offerta. La scoperta di nuove provenienze, produttori e vini potrebbe rappresentare un elemento di interesse, anziché un ostacolo all’acquisto. La varietà dell’assortimento diventerebbe così una delle caratteristiche attraverso cui il punto vendita può attrarre questa clientela.
Un altro aspetto riguarda la relazione tra capacità economica e comportamento di spesa. I clienti che effettuano acquisti di valore inferiore non apparterrebbero necessariamente a fasce di reddito più basse. L’analisi rileverebbe infatti livelli di reddito familiare sostanzialmente simili tra gli acquirenti delle fasce di spesa basse e intermedie. Una disponibilità economica sensibilmente maggiore emergerebbe soprattutto tra i consumatori che effettuano gli acquisti più elevati.
Per i rivenditori, questo significa che una parte delle opportunità potrebbe trovarsi anche all’interno della clientela già acquisita, coinvolgendo persone che frequentano il negozio ma acquistano poco o con minore regolarità.
Degustazioni, eventi, comunicazione e qualità del servizio assumerebbero quindi un ruolo nella creazione di ulteriori occasioni di visita e di acquisto, oltre che nell’avvicinamento di nuovi consumatori.
Prezzi e volumi: la differenza tra enoteche e supermercati
La contrazione dei volumi resta uno dei principali elementi di pressione per il mercato vinicolo. Il rapporto di Liberty Wines mette tuttavia in evidenza alcune differenze tra il comportamento del retail specializzato e quello della grande distribuzione.
Dal 2019, la spesa media per bottiglia sarebbe aumentata del 23% nei negozi specializzati britannici, contro un incremento del 21% nei supermercati.
Il dato assume un significato diverso considerando la composizione del prezzo finale. Secondo le elaborazioni di Liberty Wines, una volta sottratta l’incidenza di imposte, margini, cambi e altri costi, nel canale specializzato una quota maggiore dell’aumento sarebbe rimasta associata al valore del vino. Il report interpreta questa differenza come un’indicazione di maggiore orientamento alla qualità.
Anche il confronto sui volumi mostrerebbe una tenuta diversa. Rispetto al 2019, la diminuzione sarebbe stata di circa l’1% nel retail specializzato, a fronte di una flessione del 7% nei supermercati.
Nella lettura proposta da Liberty Wines, la risposta dei rivenditori indipendenti alla pressione sui consumi non dovrebbe quindi consistere in una competizione diretta con la grande distribuzione sul prezzo.
La differenziazione continuerebbe a fondarsi sulla selezione dei vini, sulla qualità, sulla competenza e sull’identità dell’assortimento. A questi elementi dovrebbe affiancarsi una comunicazione capace di spiegare il valore della proposta e renderla accessibile a un pubblico più ampio.
La sfida del retail specializzato è ampliare la clientela
Le indicazioni dell’Independent Off-Trade Wine Report 2026 si riferiscono al Regno Unito e non possono essere applicate automaticamente agli altri mercati. Rappresentano però un elemento di osservazione delle trasformazioni che interessano la parte finale della filiera vinicola, quella più vicina al consumatore.
Il punto centrale riguarda il rapporto tra crescita della spesa individuale e riduzione della clientela. Se chi continua a frequentare le enoteche aumenta il valore dei propri acquisti, concentrarsi esclusivamente sulla spesa per visita potrebbe non essere sufficiente quando diminuisce il numero complessivo degli acquirenti.
Allargare il pubblico non richiederebbe necessariamente di abbassare il livello dell’offerta. Il rapporto individua una possibilità proprio nella valorizzazione delle caratteristiche che distinguono le enoteche dalla grande distribuzione.
Assortimenti riconoscibili, conoscenza dei prodotti, racconto dei produttori, degustazioni ed eventi possono diventare strumenti per avvicinare nuovi consumatori e offrire a quelli esistenti ulteriori occasioni di scoperta.
La questione che emerge per la distribuzione specializzata riguarda dunque l’identità dei futuri acquirenti di vino e la capacità delle enoteche di individuare motivazioni sufficienti per convincerli a entrare nei propri punti vendita.


